Das Erstellen einer Nebenkostenabrechnung gehört zu den wichtigsten Pflichten privater Vermieter und stellt gleichzeitig eine der komplexesten administrativen Aufgaben dar. Eine fehlerhafte Abrechnung kann nicht nur zu Streitigkeiten mit Mietern führen, sondern auch rechtliche Konsequenzen nach sich ziehen. In diesem Leitfaden erfahren Sie, wie Sie eine rechtssichere Nebenkostenabrechnung erstellen, welche gesetzlichen Vorgaben zu beachten sind und wie moderne Software-Lösungen den Prozess erheblich vereinfachen können.
Rechtliche Grundlagen und gesetzliche Anforderungen
Die rechtlichen Rahmenbedingungen beim Erstellen einer Nebenkostenabrechnung sind im Bürgerlichen Gesetzbuch (BGB) sowie in der Betriebskostenverordnung (BetrKV) klar definiert. Diese Vorschriften bestimmen, welche Kosten überhaupt umlagefähig sind und wie die Abrechnung strukturiert sein muss.
Umlagefähige Kosten nach BetrKV
Nach § 2 der Betriebskostenverordnung können Vermieter 17 verschiedene Kostenpositionen auf Mieter umlegen. Zu den wichtigsten zählen:
- Grundsteuer
- Wasserversorgung und Entwässerung
- Heizkosten und Warmwasserbereitung
- Aufzugskosten
- Straßenreinigung und Müllabfuhr
- Hausreinigung und Ungezieferbekämpfung
- Gartenpflege
- Beleuchtung
- Schornsteinreinigung
- Versicherungen
- Hausmeister
- Gemeinschaftsantenne oder Kabelanschluss
Nicht umlagefähig sind hingegen Verwaltungskosten, Instandhaltungsrücklage oder Reparaturkosten. Die klare Unterscheidung zwischen umlagefähigen Betriebskosten und nicht umlagefähigen Kosten ist beim Erstellen einer Nebenkostenabrechnung fundamental.
Formelle Anforderungen an die Abrechnung
Eine rechtssichere Nebenkostenabrechnung muss bestimmte formelle Kriterien erfüllen. Sie benötigt eine übersichtliche Zusammenstellung der Gesamtkosten, eine nachvollziehbare Aufteilung nach Verteilerschlüsseln und eine klare Darstellung der Vorauszahlungen.
Die Abrechnung muss folgende Elemente enthalten
- Abrechnungszeitraum (in der Regel 12 Monate)
- Zusammenstellung der Gesamtkosten
- Aufteilung nach Mietparteien
- Angabe der Verteilerschlüssel
- Geleistete Vorauszahlungen
- Berechnung des Guthabens oder der Nachzahlung
Abrechnungsfristen und Verjährungsregeln
Beim Erstellen einer Nebenkostenabrechnung müssen Vermieter strenge zeitliche Vorgaben einhalten. Die Nichteinhaltung dieser Fristen kann zum Verlust von Nachforderungsansprüchen führen.
Die 12-Monats-Frist
Nach § 556 Abs. 3 BGB müssen Vermieter die Nebenkostenabrechnung spätestens 12 Monate nach Ende des Abrechnungszeitraums erstellen und dem Mieter zustellen. Bei einem Abrechnungszeitraum vom 1. Januar bis 31. Dezember 2025 endet die Frist also am 31. Dezember 2026.
Wichtige Fristdetails:
| Abrechnungszeitraum | Fristende für Zustellung |
|---|---|
| 01.01.2025 - 31.12.2025 | 31.12.2026 |
| 01.04.2025 - 31.03.2026 | 31.03.2027 |
| 01.07.2025 - 30.06.2026 | 30.06.2027 |
Eine verspätete Zustellung führt dazu, dass der Vermieter keine Nachforderungen mehr geltend machen kann. Guthaben zugunsten des Mieters müssen hingegen auch nach Fristablauf erstattet werden.
Zahlungsfristen für Mieter
Mieter haben nach Erhalt einer korrekten Abrechnung grundsätzlich 30 Tage Zeit, um die Nachzahlung zu begleichen. Bei Guthaben muss der Vermieter dieses mit der nächsten Mietzahlung verrechnen oder auszahlen. Die Nebenkostenabrechnung für Vermieter erfordert also auch ein aktives Forderungsmanagement.
Schritt-für-Schritt-Anleitung zum Erstellen
Das systematische Erstellen einer Nebenkostenabrechnung folgt einem strukturierten Prozess, der sich in mehrere klar definierte Phasen unterteilt.
Phase 1: Vorbereitung und Datensammlung
Zunächst müssen alle relevanten Belege und Dokumente zusammengetragen werden. Dazu gehören Rechnungen von Versorgungsunternehmen, Dienstleistern und kommunalen Einrichtungen für den gesamten Abrechnungszeitraum.
Erforderliche Unterlagen
- Jahresabrechnungen der Energieversorger
- Wasserabrechnungen
- Grundsteuerbescheid
- Versicherungspolicen und Beitragsnachweise
- Verträge und Rechnungen von Dienstleistern (Hausmeister, Gartenpflege, Reinigung)
- Heizkostenabrechnung vom Messdienstleister
Die vollständige Dokumentation ist entscheidend, da Mieter ein Einsichtsrecht in die Belege haben und diese im Streitfall vorgelegt werden müssen.
Phase 2: Kostenerfassung und Kategorisierung
Alle gesammelten Kosten werden nun den entsprechenden Kategorien der Betriebskostenverordnung zugeordnet. Dabei ist präzise zwischen umlagefähigen und nicht umlagefähigen Kosten zu unterscheiden.
Eine übersichtliche Tabelle hilft bei der Strukturierung:
| Kostenkategorie | Gesamtkosten | Umlagefähig | Nicht umlagefähig |
|---|---|---|---|
| Heizung | 8.500 € | 8.500 € | 0 € |
| Wasser/Abwasser | 3.200 € | 3.200 € | 0 € |
| Grundsteuer | 1.800 € | 1.800 € | 0 € |
| Hausmeister | 4.500 € | 4.500 € | 0 € |
| Reparaturen | 2.300 € | 0 € | 2.300 € |
| Verwaltung | 1.200 € | 0 € | 1.200 € |
Phase 3: Aufteilung nach Verteilerschlüsseln
Beim Erstellen einer Nebenkostenabrechnung ist die korrekte Anwendung der Verteilerschlüssel essentiell. Diese bestimmen, nach welchem Maßstab die Kosten auf die einzelnen Mietparteien verteilt werden.
Gängige Verteilerschlüssel
- Nach Wohnfläche: Für die meisten Kosten (Grundsteuer, Versicherung, Hausmeister)
- Nach Personenzahl: Für Wasser, Müllentsorgung
- Nach Verbrauch: Für Heizung und Warmwasser (gemäß Heizkostenverordnung)
- Nach Wohneinheiten: Für Aufzug, Beleuchtung
Die Heizkostenverordnung schreibt vor, dass mindestens 50 Prozent und höchstens 70 Prozent der Heizkosten verbrauchsabhängig abgerechnet werden müssen. Der Rest wird nach Wohnfläche verteilt.
Phase 4: Berechnung für einzelne Mietparteien
Nun erfolgt die konkrete Berechnung für jede Wohneinheit. Moderne Hausverwaltungssoftware automatisiert diesen Schritt weitgehend, bei manueller Erstellung ist höchste Sorgfalt geboten.
Beispielberechnung für eine Mietwohnung:
Wohnung: 75 qm von 300 qm Gesamtfläche (25%) Bewohner: 2 Personen von 8 Personen gesamt (25%)
- Grundsteuer (nach Fläche): 1.800 € × 25% = 450 €
- Wasser (nach Personen): 3.200 € × 25% = 800 €
- Heizung verbrauchsabhängig (60%): gemäß Ablesung = 920 €
- Heizung Grundkosten (40% nach Fläche): 3.400 € × 25% = 850 €
- Hausmeister (nach Fläche): 4.500 € × 25% = 1.125 €
Gesamtkosten: 4.145 € Geleistete Vorauszahlungen: 3.600 € Nachzahlung: 545 €
Häufige Fehler und wie Sie diese vermeiden
Das Erstellen einer Nebenkostenabrechnung birgt zahlreiche Fehlerquellen, die zu Widersprüchen und rechtlichen Auseinandersetzungen führen können. Eine professionelle Nebenkostenabrechnung Software hilft, viele dieser Probleme von vornherein zu vermeiden.
Fehlerhafte Verteilerschlüssel
Ein häufiger Fehler besteht darin, nicht den vereinbarten oder gesetzlich vorgeschriebenen Verteilerschlüssel anzuwenden. Der Mietvertrag gibt vor, welche Schlüssel verwendet werden dürfen. Änderungen sind nur mit Zustimmung aller Mieter möglich.
Unvollständige oder fehlende Belege
Jede Position muss durch entsprechende Belege nachweisbar sein. Fehlen diese oder sind sie unvollständig, kann der Mieter die gesamte Abrechnung in Zweifel ziehen. Die rechtssichere Erstellung erfordert daher ein lückenloses Belegmanagement.
Nicht umlagefähige Kosten einbeziehen
Regelmäßig werden Kosten aufgenommen, die nicht umgelegt werden dürfen:
- Instandhaltungs- und Reparaturkosten
- Verwaltungskosten
- Rücklagen
- Kontoführungsgebühren
- Rechtsberatungskosten
Formelle Mängel in der Aufstellung
Die Abrechnung muss für Mieter nachvollziehbar sein. Fehlen wesentliche Angaben wie der Verteilerschlüssel, die Berechnungsgrundlage oder die Gesamtkosten, ist sie formell fehlerhaft.
Checkliste formelle Anforderungen
- Abrechnungszeitraum angegeben
- Gesamtkosten je Position ausgewiesen
- Verteilerschlüssel genannt
- Anteil der Wohnung berechnet
- Vorauszahlungen aufgeführt
- Saldo (Nachzahlung/Guthaben) genannt
- Frist zur Zahlung/Verrechnung angegeben
Digitale Lösungen und Software-Unterstützung
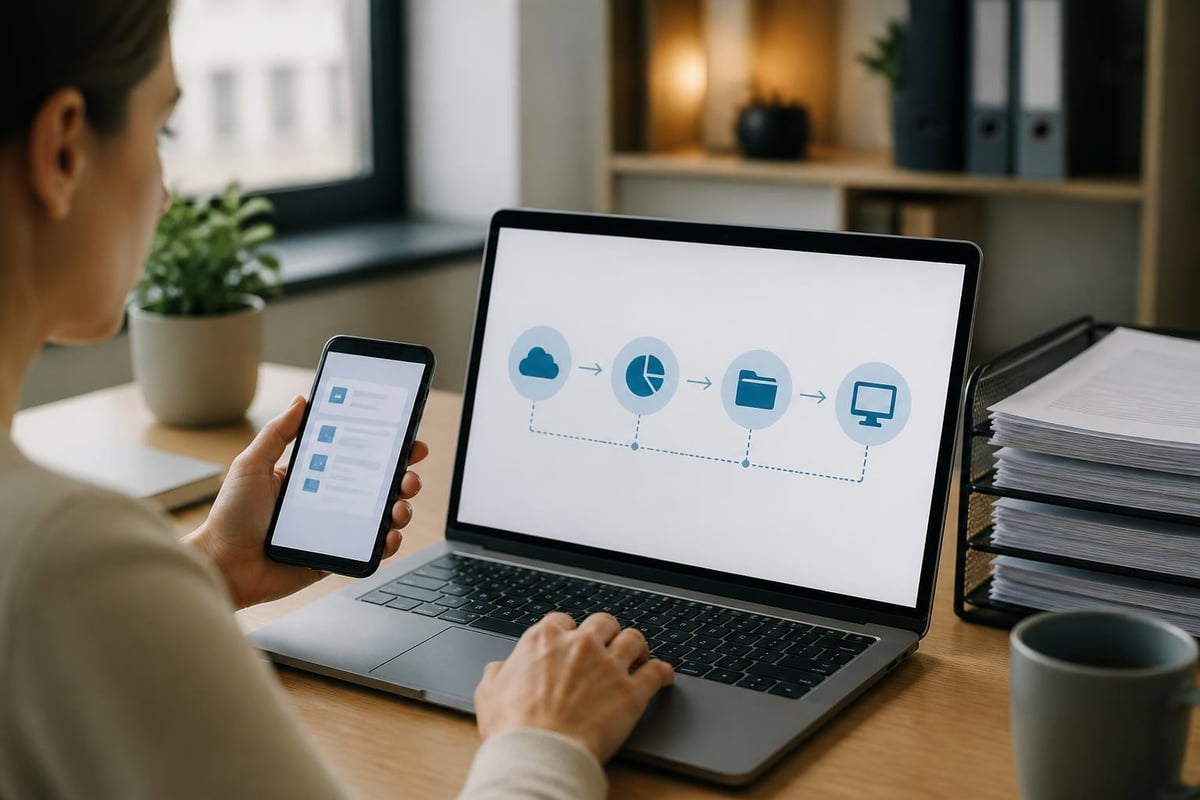
Die manuelle Erstellung ist zeitaufwendig und fehleranfällig. Moderne Softwarelösungen für die Mietverwaltung automatisieren weite Teile des Prozesses und erhöhen die Rechtssicherheit erheblich.
Vorteile digitaler Abrechnung
Automatisierung reduziert Fehler: Software berechnet automatisch die korrekten Anteile nach den hinterlegten Verteilerschlüsseln und vermeidet Rechenfehler.
Zeitersparnis: Was manuell mehrere Stunden pro Wohnung dauert, erledigt eine gute Software in Minuten.
Rechtssicherheit: Aktuelle Programme berücksichtigen die neuesten gesetzlichen Vorgaben und Rechtsprechung.
Belegverwaltung: Digitale Archivierung aller Rechnungen und automatische Verknüpfung mit den entsprechenden Kostenpositionen.
Funktionen moderner Abrechnungssoftware
Professionelle Lösungen für das Immobilienmanagement bieten umfassende Funktionen:
| Funktion | Nutzen | Zeitersparnis |
|---|---|---|
| Automatische Kostenverteilung | Fehlerfreie Berechnung | 80% |
| Belegmanagement | Zentrale Dokumentation | 70% |
| Vorlagen und Muster | Rechtssichere Formulierungen | 60% |
| Mieterportal | Digitale Zustellung | 90% |
| Verbrauchserfassung | Direkte Integration | 85% |
Das Mieterportal ermöglicht zudem eine transparente Kommunikation und reduziert Rückfragen erheblich.
Besonderheiten bei verschiedenen Immobilienarten
Das Erstellen einer Nebenkostenabrechnung unterscheidet sich je nach Immobilientyp. Während Mehrfamilienhäuser die komplexesten Abrechnungen erfordern, gelten für Einfamilienhäuser und Gewerbeimmobilien teilweise andere Regeln.
Mehrfamilienhäuser
Bei Mehrfamilienhäusern sind verschiedene Verteilerschlüssel parallel anzuwenden. Die Verwaltung der Nebenkosten erfordert hier besondere Sorgfalt, da unterschiedliche Wohnungsgrößen, Personenzahlen und Verbrauchswerte berücksichtigt werden müssen.
Eigentumswohnungen
Bei vermieteten Eigentumswohnungen erhält der Vermieter zunächst eine Abrechnung von der Hausverwaltung. Diese muss er dann anteilig an seinen Mieter weitergeben. Die Frist für das Erstellen einer Nebenkostenabrechnung beginnt hier erst nach Erhalt der WEG-Abrechnung.
Gewerbeimmobilien
Gewerbemietverträge können von den gesetzlichen Regelungen abweichen. Hier ist die vertragliche Vereinbarung entscheidend. Oft werden Kosten anders verteilt als im Wohnbereich, etwa nach Nutzfläche statt Wohnfläche.
Umgang mit Mietereinwänden und Korrekturen
Trotz sorgfältiger Erstellung kommt es vor, dass Mieter die Nebenkostenabrechnung beanstanden. Ein professioneller Umgang mit Einwänden ist wichtig für das Mietverhältnis.
Prüffristen für Mieter
Mieter haben grundsätzlich 12 Monate Zeit, um gegen die Abrechnung vorzugehen. Nach dieser Frist ist die Abrechnung bestandskräftig, sofern sie nicht offensichtlich fehlerhaft ist. Die vollständige Anleitung zur Nebenkostenabrechnung enthält weitere Details zu Prüffristen.
Berechtigte Einwände
Häufige berechtigte Einwendungen betreffen:
- Unklare oder fehlende Verteilerschlüssel
- Nicht umlagefähige Kosten
- Rechenfehler
- Fehlende Belegangaben
- Fristüberschreitung
In solchen Fällen muss der Vermieter eine korrigierte Abrechnung erstellen. Dies ist auch nach Fristablauf möglich, wenn die ursprüngliche Abrechnung fehlerhaft war.
Unbegründete Einwände
Bei unbegründeten Einwänden sollten Vermieter sachlich und dokumentiert reagieren. Eine gute Kommunikationsfunktion in der Verwaltungssoftware hilft, alle Korrespondenz nachvollziehbar zu dokumentieren.
Dokumentation und Archivierung
Die ordnungsgemäße Aufbewahrung aller Unterlagen ist beim Erstellen einer Nebenkostenabrechnung ebenso wichtig wie die Abrechnung selbst. Gesetzliche Aufbewahrungsfristen und Nachweispflichten sind zu beachten.
Aufbewahrungsfristen
Vermieter müssen alle Belege mindestens drei Jahre aufbewahren. In der Praxis empfiehlt sich eine längere Aufbewahrung von sechs Jahren, da dies der allgemeinen zivilrechtlichen Verjährungsfrist entspricht.
Aufzubewahrende Dokumente
- Originalbelege aller Rechnungen
- Jahresabrechnungen der Versorger
- Verträge mit Dienstleistern
- Heizkostenabrechnungen
- Kopien der versendeten Abrechnungen
- Schriftverkehr mit Mietern
Digitale Archivierung
Die digitale Archivierung mit einem Dokumentenmanagementsystem bietet zahlreiche Vorteile gegenüber Papierordnern. Dokumente sind jederzeit schnell auffindbar, gegen Verlust gesichert und können bei Bedarf direkt an Mieter weitergeleitet werden.
Steuerliche Aspekte für Vermieter
Das Erstellen einer Nebenkostenabrechnung hat auch steuerliche Dimensionen. Die korrekte Erfassung der Einnahmen und Ausgaben ist für die Anlage V der Steuererklärung relevant.
Betriebskosten als Werbungskosten
Vermieter können alle nicht umlagefähigen Kosten sowie die vom Mieter nicht erstatteten Anteile als Werbungskosten geltend machen. Dazu gehören:
- Verwaltungskosten
- Instandhaltungsrücklagen
- Reparaturkosten
- Nicht umgelegte Leerstandskosten
Umsatzsteuerliche Behandlung
Wohnraumvermietung ist grundsätzlich umsatzsteuerfrei. Dies bedeutet, dass Vermieter keine Umsatzsteuer auf die Nebenkostenvorauszahlungen oder Nachzahlungen berechnen dürfen. Bei Gewerbevermietung gelten andere Regelungen.
Sonderfälle und spezielle Konstellationen
In der Praxis entstehen immer wieder Sonderfälle, die beim Erstellen einer Nebenkostenabrechnung besondere Aufmerksamkeit erfordern.
Mieterwechsel während des Abrechnungszeitraums
Bei Mieterwechsel muss die Abrechnung anteilig für beide Mieter erstellt werden. Die Kosten werden zeitanteilig nach Einzugs- und Auszugsdatum aufgeteilt. Verbrauchskosten werden bis zum Stichtag der Ablesung zugeordnet.
Leerstehende Wohnungen
Leerstehende Einheiten dürfen nicht einfach aus der Abrechnung herausgenommen werden. Die laufenden Kosten müssen weiter verteilt werden, der Anteil der leerstehenden Wohnung trägt der Vermieter selbst.
Modernisierung und Sanierung
Während Modernisierungsmaßnahmen können Sonderkonstellationen entstehen. Kosten für die Modernisierung selbst sind nicht umlagefähig, auch wenn sie den Betrieb beeinflussen. Die Betriebskostenabrechnung für Mieter muss dies transparent darstellen.
Das Erstellen einer Nebenkostenabrechnung erfordert Sorgfalt, rechtliches Verständnis und systematisches Vorgehen. Mit der richtigen Vorbereitung, vollständigen Unterlagen und klarer Dokumentation gelingt eine rechtssichere Abrechnung, die Konflikte vermeidet und Ihre Verwaltungsarbeit professionalisiert. Wenn Sie den administrativen Aufwand reduzieren und gleichzeitig die Qualität Ihrer Abrechnungen steigern möchten, unterstützt Sie rentably mit einer kostenlosen All-in-One-Lösung, die den gesamten Prozess vom Belegmanagement bis zur automatischen Erstellung digitalisiert und vereinfacht.