Die Betriebskostenabrechnung gehört zu den komplexesten und zeitaufwendigsten Aufgaben in der Immobilienverwaltung. Private Vermieter und professionelle Hausverwaltungen stehen gleichermaßen vor der Herausforderung, Nebenkosten korrekt zu erfassen, umzulegen und transparent darzustellen. Fehler bei der betriebskostenabrechnung hausverwaltung führen nicht nur zu Mieterunzufriedenheit, sondern können auch rechtliche Konsequenzen nach sich ziehen. Mit den richtigen Prozessen, aktuellen Kenntnissen und passenden Tools lässt sich dieser Verwaltungsaufwand jedoch erheblich reduzieren.
Rechtliche Grundlagen der Betriebskostenabrechnung
Die gesetzliche Basis für Betriebskostenabrechnungen bildet § 556 BGB. Dieser regelt, welche Kosten überhaupt auf Mieter umgelegt werden dürfen und unter welchen Voraussetzungen. Zusätzlich konkretisiert die Betriebskostenverordnung (BetrKV) in § 2, welche 17 Kostenarten als umlagefähig gelten.
Grundlegende Anforderungen an eine rechtssichere Abrechnung
- Formelle Richtigkeit: Die Abrechnung muss übersichtlich, nachvollziehbar und vollständig sein
- Abrechnungszeitraum: Grundsätzlich 12 Monate, meist das Kalenderjahr
- Abrechnungsfrist: 12 Monate nach Ende des Abrechnungszeitraums
- Transparenz: Klare Darstellung von Gesamtkosten, Verteilerschlüssel und Einzelbeträgen
- Verbrauchserfassung: Verbrauchsabhängige Abrechnung bei Heiz- und Warmwasserkosten (mind. 50-70%)
Die Umlage von Betriebskosten setzt außerdem voraus, dass im Mietvertrag eine entsprechende Vereinbarung getroffen wurde. Ohne vertragliche Grundlage können Vermieter keine Nebenkosten geltend machen.
Umlagefähige und nicht umlagefähige Kosten
Die Abgrenzung zwischen umlagefähigen Betriebskosten und nicht umlagefähigen Verwaltungs- oder Instandhaltungskosten ist entscheidend für die betriebskostenabrechnung hausverwaltung.
| Umlagefähig | Nicht umlagefähig |
|---|---|
| Grundsteuer | Verwaltungskosten |
| Wasserversorgung | Instandhaltung/Reparaturen |
| Heizkosten | Kontoführungsgebühren |
| Müllabfuhr | Rechtsberatungskosten |
| Hausreinigung | Mietausfallwagnis |
| Gartenpflege | Rücklagenbildung |
Die korrekte Zuordnung vermeidet spätere Streitigkeiten. Besonders häufig kommt es zu Unklarheiten bei Hausmeisterkosten: Nur die laufenden Betriebskosten sind umlagefähig, nicht jedoch Lohn für Verwaltungstätigkeiten oder Reparaturarbeiten.
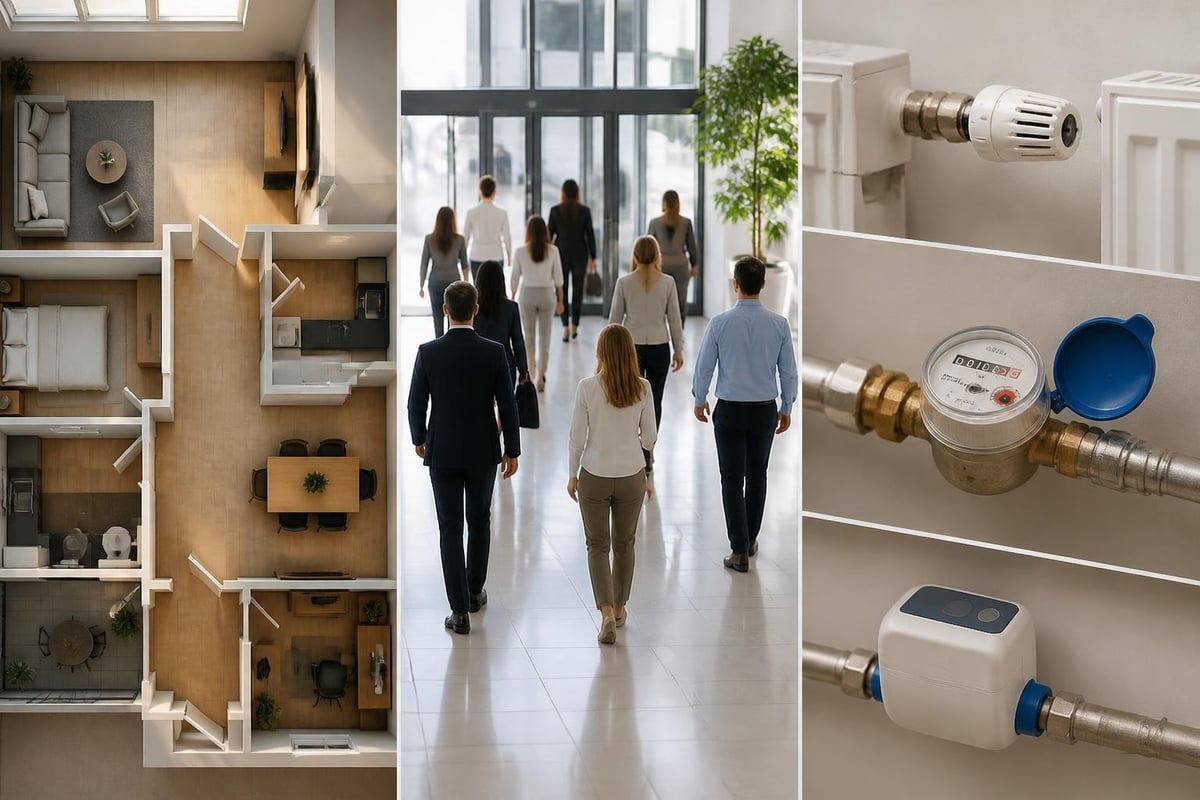
Der Prozess der Betriebskostenabrechnung
Eine strukturierte betriebskostenabrechnung hausverwaltung folgt einem klaren mehrstufigen Prozess. Die systematische Vorgehensweise minimiert Fehlerquellen und sorgt für Rechtssicherheit.
Phase 1: Vorbereitung und Datensammlung
Zu Beginn des Abrechnungszeitraums sollten alle relevanten Dokumente systematisch erfasst werden. Dazu gehören Rechnungen für Versorgungsleistungen, Wartungsverträge, Versicherungspolicen und Zählerstände. Private Vermieter profitieren hier besonders von digitalen Lösungen wie rentably, die eine kontinuierliche Dokumentation ermöglichen.
Phase 2: Kostenerfassung und Kategorisierung
Alle eingehenden Rechnungen werden den entsprechenden Kostenarten gemäß BetrKV zugeordnet. Dabei ist auf die korrekte zeitliche Zuordnung zu achten: Entscheidend ist nicht das Rechnungsdatum, sondern der Leistungszeitraum.
Phase 3: Gesamtkostenermittlung
Nach Erfassung aller Einzelposten werden die Gesamtkosten pro Kostenart summiert. Bei mehreren Objekten oder Wirtschaftseinheiten erfolgt hier bereits eine Vorzuordnung zu den jeweiligen Gebäuden.
Phase 4: Verteilung nach Umlageschlüssel
Die Verteilung auf die einzelnen Mieteinheiten erfolgt nach den im Mietvertrag vereinbarten Schlüsseln:
- Flächenschlüssel: Nach Wohnfläche in Quadratmetern
- Personenschlüssel: Nach Anzahl der Bewohner
- Verbrauchsschlüssel: Nach tatsächlichem Verbrauch (Zählerstände)
- Wohnungsschlüssel: Nach Anzahl der Wohneinheiten
Die Heizkosten- und Betriebskostenabrechnung unterliegt besonderen Vorschriften: Mindestens 50% der Heizkosten müssen verbrauchsabhängig abgerechnet werden.
Besonderheiten bei Leerstandszeiten
Bei Mieterwechsel oder Leerstand müssen anteilige Berechnungen erfolgen. Die Grundkosten (z.B. Versicherung, Grundsteuer) werden häufig nach Wohnfläche verteilt, während verbrauchsabhängige Kosten nur für tatsächliche Nutzungszeiten angesetzt werden.
Berechnung bei unterjährigem Mieterwechsel
- Erfassung des Ein- und Auszugsdatums
- Tagesgenaue Aufteilung der Kostenarten
- Separate Zwischenablesung der Zählerstände
- Erstellung individueller Abrechnungen für Alt- und Neumieter
Häufige Fehlerquellen und wie sie vermieden werden
Die betriebskostenabrechnung hausverwaltung birgt zahlreiche Fallstricke. Viele Fehler lassen sich durch systematische Prüfung und moderne Softwarelösungen vermeiden.
Formelle Fehler
Versäumnis der Abrechnungsfrist: Die Zwölfmonatsfrist nach Ende des Abrechnungszeitraums ist strikt einzuhalten. Versäumt die Verwaltung diese Frist, verliert sie den Anspruch auf Nachzahlungen. Nur in begründeten Ausnahmefällen (etwa verspätete Rechnungsstellung durch Versorger) gelten Ausnahmen.
Unvollständige Angaben: Jede Abrechnung muss folgende Elemente enthalten:
- Abrechnungszeitraum
- Gesamtkosten je Kostenart
- Angewandter Verteilerschlüssel
- Gesamtbetrag der auf den Mieter entfallenden Kosten
- Geleistete Vorauszahlungen
- Nachzahlung oder Guthaben
Fehlende Belege: Mieter haben das Recht auf Belegeinsicht. Alle Originalrechnungen müssen daher für mindestens ein Jahr nach Abrechnungszustellung aufbewahrt werden.
Inhaltliche Fehler
Ein häufiger Fehler ist die Vermischung von Betriebs- und Instandhaltungskosten. Reparaturen an der Heizungsanlage sind nicht umlagefähig, während Wartungskosten sehr wohl zu den Betriebskosten gehören. Die Abgrenzung erfordert Fachkenntnis und sorgfältige Prüfung jeder Rechnung.
Falsche Verteilerschlüssel: Der Mietvertrag gibt vor, welcher Schlüssel anzuwenden ist. Eine eigenmächtige Änderung durch die Verwaltung ist unzulässig. Bei Änderungswünschen muss zunächst der Mietvertrag angepasst werden.
Der Betriebskostenspiegel des Deutschen Mieterbundes bietet Vergleichswerte, anhand derer sowohl Vermieter als auch Mieter die Plausibilität von Abrechnungen überprüfen können.
Digitalisierung der Betriebskostenabrechnung
Die manuelle Erstellung von Betriebskostenabrechnungen bindet erhebliche Ressourcen. Moderne Software zur Immobilienverwaltung automatisiert wesentliche Prozessschritte und reduziert Fehlerquellen.
Vorteile digitaler Abrechnungssysteme
- Automatische Zuordnung von Kosten zu Kostenarten
- Hinterlegte Verteilerschlüssel für jede Mieteinheit
- Plausibilitätsprüfungen und Warnhinweise bei Auffälligkeiten
- Zeitersparnis durch Vorjahresvergleiche und Datenübernahme
- Rechtssichere Dokumentation und Archivierung
- Direkte Kommunikation mit Mietern über digitale Portale
Für private Vermieter mit wenigen Einheiten bietet rentably eine kostenlose Komplettlösung, die alle Aspekte der Nebenkostenabrechnung abdeckt. Von der Belegerfassung über die automatische Berechnung bis zur Versendung an die Mieter läuft der gesamte Prozess digital ab.
Integration von Zählerdaten und Verbrauchserfassung
Moderne Systeme ermöglichen die direkte Übernahme von Zählerdaten. Bei steuerbaren Verbrauchseinrichtungen können Messwerte teilweise automatisch ausgelesen werden, was den manuellen Aufwand für Ablesetouren eliminiert.
| Traditionelle Abrechnung | Digitale Abrechnung |
|---|---|
| Manuelle Belegsammlung | Digitale Belegerfassung per Foto |
| Excel-Tabellen | Automatisierte Berechnungen |
| Fehleranfällige Eingabe | Plausibilitätsprüfungen |
| Postversand | E-Mail oder Mieterportal |
| Papierarchivierung | Cloud-Speicherung |
| Stunden bis Tage Aufwand | Minuten bis Stunden |
Kommunikation und Transparenz gegenüber Mietern
Eine transparente und verständliche betriebskostenabrechnung hausverwaltung reduziert Rückfragen und Einsprüche erheblich. Proaktive Kommunikation schafft Vertrauen.
Best Practices für die Mieterinformation:
Ergänzen Sie die Abrechnung mit einem erläuternden Anschreiben, das die wichtigsten Positionen erklärt. Weisen Sie auf außergewöhnliche Kostensteigerungen hin und erläutern Sie deren Ursachen (etwa gestiegene Energiepreise oder zusätzliche Reparaturen).
Stellen Sie Vergleichsdaten zum Vorjahr bereit. Mieter können so Entwicklungen nachvollziehen und Veränderungen einordnen. Ein übersichtliches Diagramm zu Kostenverteilungen erhöht die Akzeptanz deutlich.
Umgang mit Einwendungen
Mieter haben vier Wochen ab Erhalt der Abrechnung Zeit für Einwendungen. Danach gelten formell korrekte Abrechnungen grundsätzlich als anerkannt. Dennoch sollten berechtigte Einwände auch danach geprüft werden.
Typische Mietereinwände und Lösungsansätze
- "Die Heizkosten sind zu hoch": Vergleichen Sie mit Vorjahren und Nachbarwohnungen, prüfen Sie Witterungsbereinigung
- "Der Verteilerschlüssel ist falsch": Zeigen Sie die vertragliche Vereinbarung, erläutern Sie die Berechnungsmethode
- "Diese Position ist nicht umlagefähig": Verweisen Sie auf BetrKV und rechtliche Grundlagen
- "Die Abrechnung ist unverständlich": Bieten Sie ein persönliches Gespräch oder detaillierte Erläuterungen an
Die Kommunikationsfunktionen moderner Hausverwaltungssoftware ermöglichen schnelle und dokumentierte Klärung solcher Fragen.
Steuerliche Aspekte für Vermieter
Neben der korrekten Abrechnung gegenüber Mietern sind auch steuerliche Gesichtspunkte zu beachten. Betriebskosten stellen für Vermieter Werbungskosten dar und mindern die steuerpflichtige Miete.
Wichtige steuerliche Grundsätze
- Vorauszahlungen der Mieter sind keine Betriebseinnahmen, sondern durchlaufende Posten
- Nur tatsächlich gezahlte Betriebskosten können als Werbungskosten geltend gemacht werden
- Bei Nachzahlungen: Zufluss im Jahr der Zahlung, nicht der Abrechnung
- Umsatzsteuerliche Behandlung beachten: Private Vermietung ist meist umsatzsteuerfrei
Der Umsatzsteuer-Anwendungserlass enthält detaillierte Hinweise zur steuerlichen Behandlung von Nebenkosten und Umlagen.
Dokumentationspflichten
Für steuerliche Zwecke müssen alle Belege sieben Jahre aufbewahrt werden. Eine strukturierte digitale Ablage erleichtert sowohl die Betriebskostenabrechnung als auch die jährliche Steuererklärung.
Private Vermieter sollten ihre Buchhaltung systematisch organisieren, um bei Steuererklärung und möglichen Betriebsprüfungen alle Nachweise griffbereit zu haben.
Sonderfälle in der Praxis
Die betriebskostenabrechnung hausverwaltung wird durch verschiedene Sondersituationen komplexer. Praktische Kenntnisse dieser Spezialfälle sind für professionelle Verwaltungen unerlässlich.
Gewerbliche Mietverhältnisse
Bei Gewerbeimmobilien gelten teils andere Regelungen. Die BetrKV findet nur auf Wohnraum Anwendung. Bei Gewerbemieten bestimmt ausschließlich der Mietvertrag, welche Kosten umlagefähig sind und wie sie verteilt werden.
Häufig werden hier Pauschalen vereinbart oder vollständige Kostenweitergabe ohne die Beschränkungen der BetrKV. Dies erfordert präzise vertragliche Formulierungen und klare Abrechnungsmodalitäten.
Mischnutzung von Gebäuden
Bei Gebäuden mit Wohn- und Gewerbeflächen ist eine sachgerechte Trennung der Kosten erforderlich. Gemeinsame Betriebskosten (Treppenhaus, Aufzug, Dach) werden nach einem angemessenen Schlüssel aufgeteilt, während spezifische Kosten direkt zugeordnet werden.
Praktisches Beispiel: Ein Gebäude mit Erdgeschoss-Ladenlokal und drei Wohnungen darüber:
- Grundsteuer: Aufteilung nach Quadratmeteranzahl
- Treppenhausreinigung: Aufteilung nach Nutzungsintensität
- Heizung Wohnungen: Nur auf Wohneinheiten
- Schaufensterreinigung: Ausschließlich Gewerbe
Energetische Modernisierungen
Nach energetischen Sanierungen ändern sich oft die Verbrauchswerte deutlich. Dies erfordert besondere Kommunikation, da Mieter trotz höherer Grundkosten (etwa für neue Heizungsanlage) oft Einsparungen beim Verbrauch sehen.
Die Modernisierungsumlage (§ 559 BGB) ist getrennt von der Betriebskostenabrechnung zu betrachten und darf nicht mit dieser vermischt werden. Gestiegene Wartungskosten der neuen Anlage sind hingegen umlagefähige Betriebskosten.
Rechtsprechung und aktuelle Entwicklungen
Die Rechtsprechung zur betriebskostenabrechnung hausverwaltung entwickelt sich kontinuierlich weiter. Aktuelle Urteile beeinflussen die Praxis regelmäßig.
Relevante Urteile aus den letzten Jahren
- BGH-Urteil zur Abrechnung von WLAN-Kosten: Nicht umlagefähig als Betriebskosten
- Entscheidungen zur Corona-Pandemie: Keine Minderung der Vorauszahlungen bei reduzierten Gemeinschaftskosten
- Urteile zu Smart-Meter-Kosten: Umlagefähigkeit unter bestimmten Bedingungen
- Rechtsprechung zu verspäteten Abrechnungen durch Versorger als Ausnahme von der Jahresfrist
Die rechtlichen Hilfsmittel des Immobilienverbands IVD bieten Hausverwaltungen aktuelle Informationen zu relevanten Rechtsfragen und Praxishilfen.
Gesetzliche Änderungen 2026
Für das laufende Jahr 2026 sind keine grundlegenden Änderungen bei der Betriebskostenabrechnung in Kraft getreten. Allerdings sollten Verwalter die Entwicklungen im Bereich der CO2-Bepreisung im Auge behalten, da hier weitere Anpassungen der Kostenverteilung zwischen Vermieter und Mieter möglich sind.
Checkliste für rechtssichere Abrechnungen
Eine systematische Prüfung vor Versand der Abrechnungen verhindert kostspielige Fehler. Diese Checkliste unterstützt Hausverwaltungen bei der Qualitätssicherung.
Formale Prüfpunkte
- Abrechnungszeitraum korrekt angegeben (12 Monate)
- Abrechnungsfrist eingehalten (innerhalb 12 Monaten nach Abrechnungszeitraum)
- Alle erforderlichen Angaben vollständig
- Berechnung mathematisch korrekt
- Verteilerschlüssel entspricht Mietvertrag
- Vorauszahlungen korrekt berücksichtigt
- Saldo (Nachzahlung/Guthaben) eindeutig ausgewiesen
Inhaltliche Prüfpunkte
- Nur umlagefähige Kosten enthalten
- Keine Verwaltungs- oder Instandhaltungskosten
- Zeitliche Zuordnung der Kosten korrekt
- Bei Mieterwechsel: anteilige Berechnung durchgeführt
- Verbrauchsabhängige Abrechnung bei Heizung/Warmwasser (mind. 50%)
- Belege vollständig archiviert
- Plausibilität im Vergleich zum Vorjahr geprüft
Versandvorbereitung
- Erläuterndes Anschreiben verfasst
- Alle Anlagen beigefügt (Rechnungskopien auf Anfrage verfügbar)
- Zahlungsmodalitäten für Nachzahlungen angegeben
- Kontaktdaten für Rückfragen genannt
- Hinweis auf Einwendungsfrist (vier Wochen)
Diese systematische Prüfung lässt sich mit professioneller Software für Hausverwalter weitgehend automatisieren.
Effizienzsteigerung durch Prozessoptimierung
Über die reine Digitalisierung hinaus können Hausverwaltungen ihre Prozesse bei der betriebskostenabrechnung hausverwaltung grundlegend optimieren.
Strategien zur Effizienzsteigerung:
Etablieren Sie feste Zeitfenster für wiederkehrende Aufgaben. Erfassen Sie Belege monatlich statt erst zum Jahresende. Dies verteilt den Aufwand gleichmäßig und verhindert Engpässe.
Standardisieren Sie Ihre Prozesse über alle Objekte hinweg. Einheitliche Kontenrahmen, Verteilerschlüssel und Abrechnungsvorlagen reduzieren die Komplexität erheblich.
Nutzen Sie SEPA-Lastschriftmandate für alle wiederkehrenden Zahlungen. Dies minimiert den Verwaltungsaufwand bei monatlichen Vorauszahlungen und reduziert Zahlungsausfälle.
Jahresplanung und vorausschauende Verwaltung
Planen Sie die Abrechnungserstellung bereits zu Jahresbeginn. Identifizieren Sie kritische Pfade:
- Januar-Februar: Sammlung ausstehender Jahresabrechnungen der Versorger
- Februar-März: Erfassung aller Belege und Prüfung auf Vollständigkeit
- März-April: Erstellung der Abrechnungen
- April-Mai: Versand und Bearbeitung von Rückfragen
- Mai-Juni: Anpassung der Vorauszahlungen für neues Abrechnungsjahr
Diese zeitliche Staffelung vermeidet Last-Minute-Stress und gewährleistet die Einhaltung aller Fristen.
Qualitätssicherung und kontinuierliche Verbesserung
Professionelle Hausverwaltungen implementieren Qualitätssicherungssysteme, um die Fehlerquote kontinuierlich zu senken.
Vier-Augen-Prinzip: Bei komplexen Objekten sollte eine zweite Person die Abrechnung vor Versand prüfen. Dies erhöht zwar den Aufwand kurzfristig, vermeidet aber kostspielige Korrekturen.
Benchmarking: Vergleichen Sie Ihre Abrechnungskennzahlen regelmäßig mit Branchendurchschnitten. Weichen Ihre Kosten pro Quadratmeter deutlich ab, sollten Sie die Ursachen analysieren.
Mieter-Feedback: Erfassen Sie systematisch, welche Fragen und Einwände am häufigsten auftreten. Nutzen Sie diese Erkenntnisse zur Verbesserung Ihrer Abrechnungsdarstellung.
Dokumentation von Lessons Learned: Führen Sie nach jeder Abrechnungsperiode eine Retrospektive durch. Was lief gut? Wo gab es Probleme? Welche Prozesse können optimiert werden?
Moderne Hausverwaltungssoftware unterstützt diese Qualitätssicherung durch integrierte Prüfroutinen, Reportingfunktionen und Jahresvergleiche.
Die professionelle Erstellung von Betriebskostenabrechnungen erfordert fundierte Rechtskenntnisse, systematische Prozesse und zeitgemäße Werkzeuge. Private Vermieter und Hausverwaltungen, die diese drei Säulen beherrschen, schaffen Rechtssicherheit und Transparenz gegenüber ihren Mietern. Mit rentably steht eine kostenlose All-in-One-Lösung zur Verfügung, die den gesamten Prozess der Betriebskostenabrechnung digitalisiert, automatisiert und rechtssicher gestaltet – von der Belegerfassung über die Berechnung bis zum Versand an Ihre Mieter.